
2026-10-21 【观世察变】外卖大战并未结束:从社区仓库到巴西,再到AI入口

本文以卢克文工作室的视频《外卖大战落幕,美团真正的战争才刚开始》(BV18Ynz61ETE)为讨论起点,沿其国内仓网、海外竞争与AI入口的主线独立重构,并补充公开资料与机制解释,不是逐字稿。视频中的判断与可核验事实分别处理。^[43]^
一个人怎样感知一场商业战争?往往不是从财报开始,而是从午饭突然便宜了开始。
不妨设想这样一个场景:中午十一点半,你在三个应用里来回切换,同一份套餐,这家便宜几元,那家多送一杯饮料。你觉得自己只是精打细算,平台却希望这次选择改变你下一次打开手机的顺序。到了晚上,家里的纸巾用完了,猫粮快见底了,第二天出门要用的充电线也找不到了。如果这些东西同样可以从那个应用买到,午餐订单就有了新的意义。这个场景是为说明机制而设,并非某个真实用户的调查记录,却能帮助我们看见外卖大战的另一面。
2026年,美团的财报出现了一个醒目的转折:集团一季度净亏损约68.27亿元,二季度恢复约21.55亿元净利润。^[22][23]^ 如果只看这条曲线,似乎可以给那场轰轰烈烈的外卖大战写一个休止符。但亏损收窄与竞争结束之间,隔着很长的距离。这里的集团利润,也不能直接当作纯外卖利润。
把时间拨回2025年,京东进入餐饮外卖,美团强化闪购,阿里把淘宝与饿了么的能力重新连接起来。补贴把竞争推到所有人眼前,但补贴只能解释“为什么这一单这么便宜”,解释不了三家公司为什么愿意为此投入,也解释不了一段时间后,讨论的重点为何变成仓库、商品、客单价和履约效率。
理解这场战争,可以沿着一条线往下走:先看三家怎样出招,再走进社区附近的仓库;随后把镜头移向巴西,看看美团为何又遇见滴滴;最后回到手机屏幕,追问当用户先向AI说出需求时,外卖平台还能不能守住入口。几条战线看似分散,争夺的却始终是需求、供给,以及把两者连接起来的权力。
一、京东入场:先抢一顿饭,再争下一次打开手机的机会
1.1 新来者必须同时说服三种人
京东的第一步,并不只是给消费者发券。其官方资料显示,2025年2月11日宣布推出外卖新服务,招募品质堂食餐厅,对符合当时入驻条件的商家给予一年免佣;2月19日又宣布,自3月起为全职外卖骑手提供五险一金,兼职骑手则提供意外与健康保险。^[1]^
新来者必须同时说服三种人。用户要有餐厅可选,餐厅要相信平台能带来订单,骑手要相信这里有活可做。如果只拉来用户,却没有合适的店,优惠券就没有用;如果只招到商家,订单稀少,商家也不会长期投入。免佣、骑手保障和消费者优惠,都是在降低进入新网络的顾虑,让三方相信另外两方也正在进来。
1.2 为什么一个卖家电的平台,要来送午饭
一家平台经营的商品再多,也不意味着消费者每天都会打开它。买冰箱可能几年一次,买手机可能隔一两年,而吃饭每天都要发生。餐饮外卖于是提供了一种机会:用高频、具体、容易理解的需求,把平台带入用户的日常生活。
从公开表述看,京东也没有把外卖当作孤立业务。其2025年二季度业绩公告强调外卖与既有业务在用户、履约和供给上的协同,并披露“618”期间外卖日订单量曾超过2500万单。^[2]^ 这个数字说明其进入市场造成了明显冲击,却不等于稳定日均订单,更不能直接证明这笔投入已经回本。
使用频次是一种机会,跨业务转化才可能成为回报。 补贴像商场赠送的停车券,能把人引进来,却不保证商场里的每间店都赚钱。用户为便宜点一份午饭,未必顺便买家电,明天也可能跟着另一张券离开。京东真正要验证的是,优惠减少以后多少人留下,又有多少人从“想起我点饭”走向“想起我购物”。
二、美团迎战:守住送餐网络,也把战线推向购物
2.1 守城的难处,是不能只算今天多花了多少钱
美团能不能不跟补贴,把利润留住?困难在于,用户、商家和骑手会互相影响:局部订单稀疏,骑手等待与空驶可能增加,配送体验变差,又可能让用户继续流失。这不意味着少几单就会崩塌,却解释了防守方的两难:只顾眼前利润,可能伤及网络;过度防守,又可能把健康业务拖进长期亏损。
美团对调度系统的技术介绍早已说明,配送需要感知用户、商家和骑手位置,预测出餐、到店、送达等环节时间,再决定派单与路线。^[3]^ 据此可以理解,平台积累的优势不只是“有很多骑手”,还包括把这些人和不断变化的订单配到一起的能力。不过,技术能力只能降低协调难度,无法取消交通、天气和人的工作边界。
2.2 向外走一步,防守就变成了反攻
2025年4月15日,美团面向消费者正式发布“美团闪购”,并在应用首页提供入口。这不是突然从零搭起一门业务:相关业务此前已经存在,公开介绍可追溯至2018年内部上线,覆盖食杂、数码家电、美妆、母婴、宠物等品类。^[4]^
这个动作的商业含义,可以从消费者的习惯变化来理解。过去,外卖应用回答的是“今天吃什么”;当手机、洗发水、猫粮也出现在里面,它开始回答“我现在缺什么”。而“现在缺什么”,正与传统电商经营的大量商品发生重叠。
京东进入美团熟悉的送餐,美团也进入京东、淘宝熟悉的商品交易。但送一份饭与送一箱饮料、一个电饭煲,在重量、体积、拣货和售后上都有差异。配送网络可以复用,零售能力却不能靠把餐厅图标换成商品图标来获得。美团反攻的同时,也给自己增加了一门难学的功课。
三、阿里加入:当淘宝的流量遇见饿了么的履约
3.1 三家争夺的资源开始交叉
阿里的入场方式与京东不同。它不需要从零获得一个送餐网络,而是要把已有资源连接得更紧。阿里财报披露,2025年4月底在淘宝应用推出淘宝闪购,随后整合淘天、饿了么和飞猪,组建阿里巴巴中国电商集团,同时扩大非餐商品供给及相关前置仓覆盖。^[5]^
淘宝的购物习惯和商品资源,加上饿了么的本地配送,试图让“买东西”与“很快拿到东西”在同一个入口发生。但资源不会自动协同。淘宝上的畅销品,未必在每个社区都有现货;页面显示的商品、实际可售库存和骑手到达时能否取到货,必须对得上。全国流量越大,本地供给没有跟上时,落差也可能越显眼。
3.2 红包把竞争推到最响亮的阶段
据《每日经济新闻》对淘宝公告的报道,淘宝闪购在2025年7月宣布未来12个月投入500亿元的补贴计划,覆盖消费者优惠,也包含商家商品、店铺和配送等支持。^[6]^ 这里的500亿元是计划口径,不能写成已经支出的现金,更不能全部理解为消费者领取的餐饮红包。
消费者感到的热闹,则表现为不断刷新的订单纪录。美团披露,2025年7月即时零售日订单峰值超过1.5亿单。^[7]^ 读懂这个数字,要把“峰值”“即时零售”几个字一起读进去:它不是日均餐饮单量,也不能与另一家公司不同时间、不同口径的数据拼成一张精确的胜负榜。
价格被补贴改变后,订单的含义也会改变。一单低价饮料和一单高价商品,在骑手要付出的劳动、平台可能获得的收入和商家的利润上,都不等价。若只数订单张数,就像比较两家商场的收银小票数量,却不看每张小票买了什么。数字可以展示动员能力,不能单独证明商业质量。
四、看似停火:当战争开始接受成本和规则的约束
4.1 零元的商品,也需要有人承担成本
补贴最有吸引力的地方,是把复杂成本压缩成一个简单价格。消费者看见“便宜”,但食材、包装、门店、人力和配送并没有消失。成本可能由平台承担一部分、商家承担一部分,也可能被真正的效率改善消化一部分。不同活动的结构不同,不能仅凭一张订单截图就断定谁在吃亏。
监管在2025年已经多次介入。市场监管总局5月发布联合约谈京东、美团、饿了么的消息,强调公平有序竞争及各方权益;7月18日再次约谈三家平台,要求规范促销、理性竞争。^[8][9]^ 到了当年12月,发布的推荐性国家标准进一步涉及商户自主参与促销、成本承担和补贴宣传等问题。^[10]^
这些要求触及同一个问题:平台宣布的优惠,究竟是谁在付款?如果平台获得促销声量,却让商家承担超出意愿的成本,价格标签就没有反映完整关系。推荐性标准不同于强制性法律,但明确了治理方向:除了订单增长,还要看商家自主权、骑手保障与真实信息。
4.2 降温之后,经营指标重新浮出水面
财务压力同样真实。美团披露2025年净亏损234亿元。^[11]^ 这一结果表明当年的竞争伴随着重大经营代价,但净亏损包含多种收入、费用和会计因素,不能直接称为“外卖补贴烧掉的现金”。不同公司的分部亏损、营销费用和补贴预算,也不能随手相加成一个“大战总账”。
进入2026年,三家的表述都更关注经营质量。美团称竞争趋于理性,集团二季度经营利润环比转正;阿里强调淘宝闪购通过改善订单结构、笔单价和履约效率,提升单位经济效益;京东则称外卖投资规模同比收窄,运营效率与收入来源有所改善。^[12][13][14]^
具体到美团,其2026年中报把核心本地商业环比改善的主要原因,归于用户激励减少,以及有利季节性带来的即时配送单均相关成本下降。^[23]^ 不能把集团扭亏直接归功于AI,也不能把包含外卖、闪购、到店、酒旅等业务的分部利润,改写成送餐一项的利润。
这支持“高烧有所缓解”的判断,却不足以宣布终战。2026年6月,市场监管总局仍在就外卖平台补贴行为规范公开征求意见。^[15]^ 征求意见稿不等于已经生效的规定,更不能被解释成一切补贴从此消失。所谓“外卖大战落幕”,更适合作为一个阶段的叙事概括:最显眼的争夺可以降温,围绕用户入口和本地供给的竞争仍会继续。
五、把镜头移到仓库:半小时送达,首先取决于货在哪里
5.1 最后一公里之前,商品已经走过了很长的路
假设你晚上发现家里没有猫粮。普通电商可以从远处的仓库发货,通过干线运输、分拨和末端配送送到你手里;这种体系适合把大量商品集中管理,再服务更大范围的需求。但如果你现在就需要,骑手再快也不可能把几百公里压缩成几条街。商品必须事先放在你的附近。
这正是即时零售中“前置”的含义。平台在你下单之前,就要让可售库存接近潜在消费者。用户看到的是最后一段配送,背后还包括采购、干线运输、补货、冷链、库存安排和拣货。把速度全部归功于骑手,会忽略这些环节;把速度全部归功于算法,也会犯同样的错误。
代价则是库存被分散了。一个城市的大仓可以承接更广范围的需求,多个社区小仓却要分别预测附近的人会买什么。同一件商品,在甲社区卖光,在乙社区积压,并不会因为它们属于同一平台就瞬间实现互换。距离缩短换来了更快的服务,也增加了本地选品和补货的难度。
5.2 三种模式,不能都叫平台自己开仓
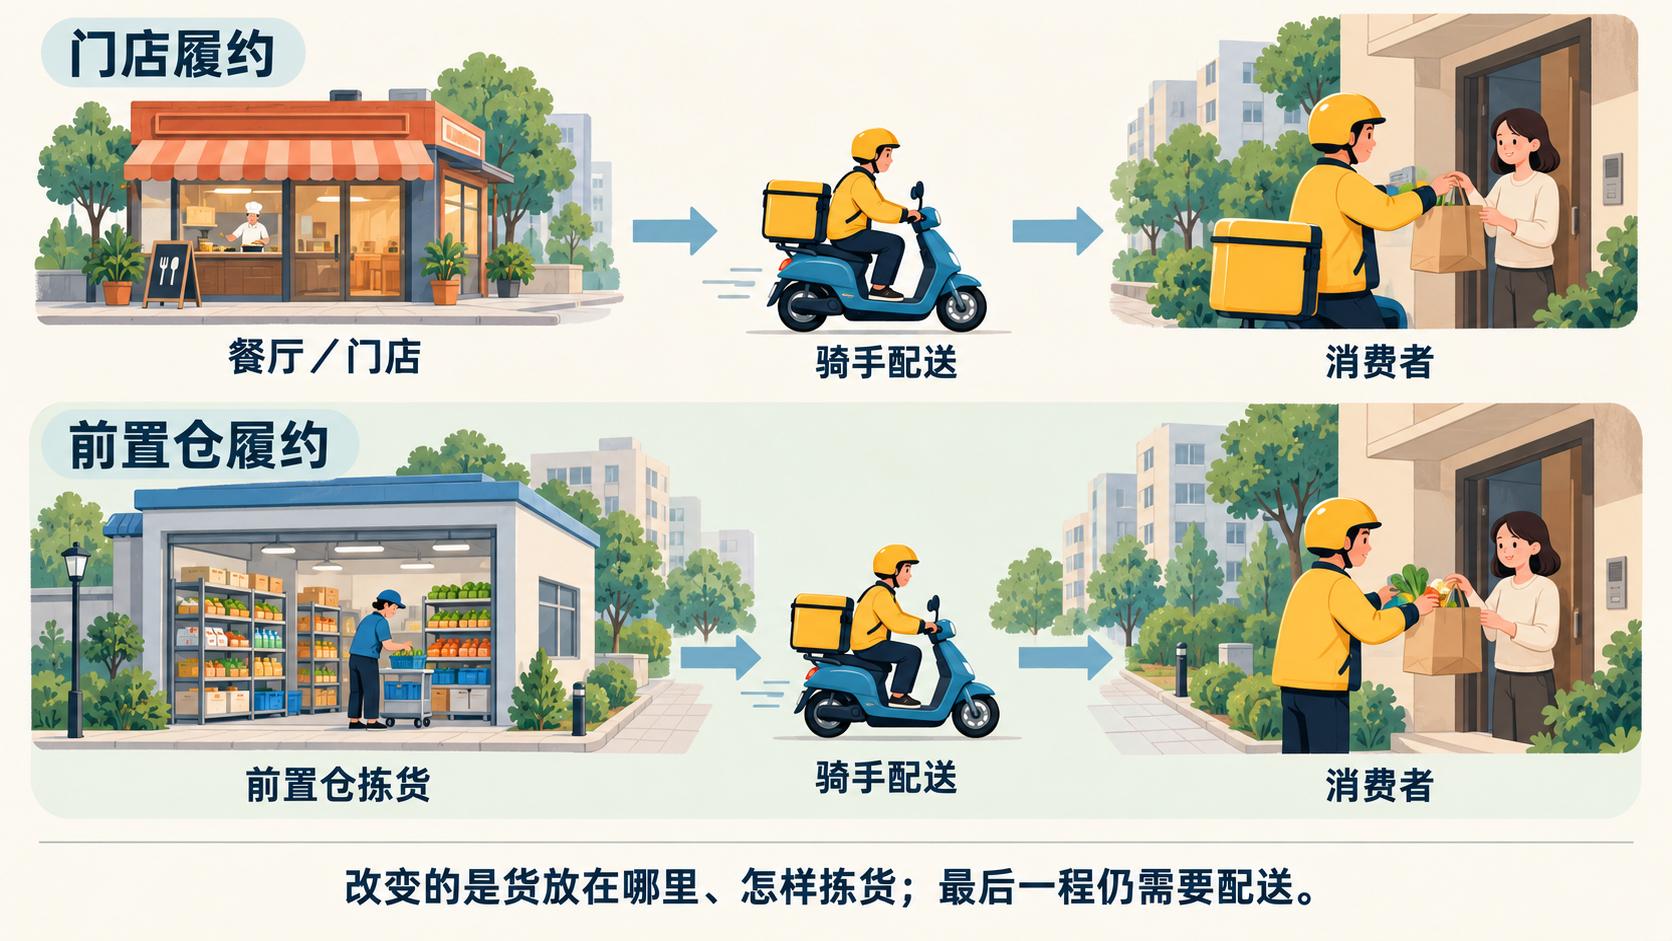
第一种是门店到家。货原本就在超市、便利店或品牌店里,商家提供库存和拣货,平台连接订单与配送。这能利用已经存在的商业设施,但线下卖出的商品要及时从线上库存里扣除,门店也需要有人认真处理到家订单。否则,页面显示有货,骑手到了却找不到货,承诺就会落空。
第二种是商家经营的前置仓或闪电仓。仓内商品主要面向线上订单,未必接待到店顾客。商务部网站转载的一则案例报道介绍过,由商家建仓经营、美团提供选址选品和数字化工具的闪电仓形态。^[16]^ 美团2025年二季度所披露的超过5万家闪电仓,也属于联合零售商、品牌商建设的网络,不能写成5万座美团自有仓。^[7]^
第三种是自营前置仓。经营企业自己采购并持有商品,负责仓库经营和零售履约,小象超市、叮咚买菜的业务更接近这一模式。自营有利于统一选品和品质,但经营者也要直接面对库存积压、损耗、租金和资金周转。平台连接商家与平台亲自做零售,是不同的资产与责任结构,不能因为都使用骑手送货,就把它们当成一种生意。
5.3 当美团走进零售,它遇见了早已在场的人
若镜头一直对准三家巨头,很容易漏掉一段重要故事:在生鲜前置仓这个赛道上,竞争并不是京东和阿里大举加码之后才开始。朴朴2016年成立,以高频生鲜为入口,通过前置仓和供应链提供日常商品,在福建、广东等区域深耕,业务也已延伸到武汉、成都等城市。^[24]^ 这意味着小象超市进入某个城市时,面对的可能是一个在当地经营多年的对手,而不是一张等待填满的空白地图。
福州市政协2024年的现场报道,曾呈现朴朴位于居民区附近、约1000平方米的前置仓,以及由总仓向多个前置仓补货的结构。^[25]^ 这个历史样本不是所有仓的统一规格,却把抽象的“供应链”变成了看得见的场景:城市外部有补货体系,居民附近有备好的货,线上下单再触发最后一段配送。新进入者要追赶的,是这套日常运行的系统,以及消费者多年积累的购物习惯。
另一个不容易被放进外卖战争叙事的角色,是山姆。它的核心包括会员制、精选商品和差异化供给,同时已经通过应用提供极速达等配送服务。^[26]^ 因而,竞争未必只发生在两张外卖券之间,也可能发生在一个家庭每周的采购预算里:今天的牛奶、肉类、水果和日用品,究竟在哪个平台买。
山姆的Member’s Mark自有品牌,还揭示了另一条竞争路径:让用户因为特定商品而来,而不只是因为配送快。沃尔玛官方介绍强调从商品开发到相关供应链管理的参与。^[27]^ 自有品牌不等于零售商自己拥有工厂,关键在于商品定义、标准、品牌与渠道的掌握。它可能带来差异化和更好的议价能力,同时也意味着质量、库存与声誉风险。一个商品若难以在别处买到,用户的选择就不再只是机械比价。
5.4 阿里和京东,把原有能力搬到消费者附近
阿里把这场竞争交给更完整的电商体系来推进。蒋凡目前担任阿里电商事业群首席执行官;公司2026年季度披露也说明,盒马正在加深与淘宝闪购的合作。^[30][13]^ 把盒马的商品经营与即时配送连接起来,意味着阿里希望在入口之外补足供给。不过,业务协同不能直接等同于所有仓库、采购和库存都已经完全打通。
“淘宝便利店”则体现另一种扩张方式。其招商说明显示,这是通过授权服务商招募闪购仓形成网络的品牌,门店不必全部由阿里自己投资经营。^[31]^ 平台可以提供品牌、流量和经营规则,商家承担部分设施与库存投入。它扩大了组织供给的范围,也要求平台处理标准一致性与商家盈利之间的关系。
京东物流推出的“秒送仓”,采用仓配一体的方向;发布报道进一步介绍了共享前置仓与自营配送的组合。^[32]^ 对商家而言,共享设施有机会降低独自建仓的门槛;对京东而言,这是把熟悉的供应链能力继续推向消费者附近。数码、母婴、宠物等较高客单商品,可以用来理解这种模式的潜在适配性,但客单价高不等于毛利必然高,也不保证足以覆盖所有成本。
三家的资源起点不同,最终却都要回答同一道题:附近究竟有什么货,谁负责这批货,订单到了以后怎样可靠交付。平台之间的差异没有消失,它们的仓网却越来越可能出现在同一片居民区周围。
5.5 仓开得更多,附近的人却不会按比例增加
把视角缩小到一个社区,仓网竞赛的另一面就出现了。假设这个社区原本每天有1000笔适合即时零售的需求,新开一座仓可以改善供给,也可能激发一些新需求,但不能假定需求立刻翻倍。若多家平台同时布局,一部分增长只是原有订单换了归属。对整个市场看起来热闹的扩张,落到单仓,可能意味着订单被分薄。
这里的1000笔只是教学假设,不是实际社区统计。它说明,平台之间的竞争没有因为从补贴转向开仓,就自动变成效率竞争。大家都想靠近同一批居民,都需要合适的租金、补货条件和配送出入口,好位置不会无限增加。若选址越来越密,单仓却达不到足够周转,经营者可能又依赖促销争取订单。前台的红包大战,便有可能换一种形式在仓库之间继续。
因此,仓网扩张不能只报数量。选址错误、商品不合当地需求、相邻仓覆盖高度重叠,都可能让网络看起来庞大,单仓经营却越来越难。更值得关心的是,每座仓能服务多少真实需求,商品周转多快,补货是否稳定,以及高峰期能否兑现承诺。
5.6 收购仓网,也是在补供应链的课
这能帮助理解美团拟收购叮咚中国业务的动作。2026年2月,双方签署相关交易协议。^[17]^ 仓网与供应链在这类交易中的意义,是补足本地零售能力,而不仅仅把两家的订单相加。本文未独立核实其后的交割完成状态,不据此合计双方仓库数量;整合效果仍需后续经营验证。^[18]^
六、真正难打的仗:每增加一单,到底多赚还是多亏
6.1 同样叫收入,背后的账本可能完全不同
对主要撮合交易的平台,一单的收入可能来自商家服务费、广告等服务,以及消费者支付的配送费;支出则包括平台承担的配送、补贴和售后等成本。对自营零售企业,计算要从商品销售收入减去采购成本开始,再扣除拣货配送、损耗、优惠及仓库经营成本。
前一种更像经营交易网络,后一种还要承担“把货买进来再卖出去”的责任。它们确认收入的方式和成本结构不同,不能只拿营业收入大小评价谁更强。采购一批货带来的销售额,和帮助商家成交后取得的服务收入,原本就不是同一把尺子。
以下数字完全是假设,用来说明自营订单的经济关系,不对应任何公司的真实成本:一篮商品售价60元,采购花42元,表面上剩18元;若拣货配送花8元,损耗与售后分摊2元,平台承担的优惠3元,最后剩5元,还要覆盖仓租、固定人员、系统等成本。这5元不能直接叫净利润,售价减采购价得到的18元更不能。
再假设一座仓每天需要覆盖3000元固定成本,每单扣除可变成本后贡献5元,粗略需要600单才能覆盖这部分固定支出。但如果每单贡献变成负数,多卖并不能自动解决问题;如果订单超过仓和骑手的处理能力,又会新增成本。这类简化模型的用处,是找出需要追问的变量,而不是宣布所有仓都存在同一个“盈利单量”。
6.2 密度能改善效率,也可能带来拥堵
同一个小区、相近时间、方向兼容的订单多起来,骑手可能减少空驶,仓库人员也能更集中地拣货,固定设施得到更充分使用。这就是密度的价值。它发生在具体区域、具体时间和具体路径上,全国订单再多,也不能保证每一条街都有效率。
餐饮订单又有明显的午晚高峰。^[19]^ 非餐商品有机会拓宽一天内的需求时段,让部分运力在饭点之外继续工作,但这种“填谷”取决于真实需求。重货、大件、多件拣选可能增加工作量,有些商品需求同样会集中爆发。把非餐订单加进来,不等于配送成本自然下降。
真正有价值的增长,是在合理服务水平和劳动保障下,让每一段路程、每一组库存和每一个工作时段得到更好利用。如果所谓效率只能靠不断压缩骑手时间、把缺货风险推给消费者,或者要求商家无偿承担更多工作,那只是把成本挪到了别处,不能视为经营能力的永久提升。
6.3 薄利润,要求经营者把小事做得很准
叮咚披露,2025年第四季度履约费用约占营收的21.6%,当季按美国会计准则计算的净利率约为0.5%。^[20]^ 这是一家公司一个季度的经营截面,不能代表所有前置仓,但它足以提醒我们:这门生意可以实现盈利,同时也可能非常精细、非常薄利。
商品少损耗一点、缺货少发生一点、补货更贴近需求一点,都可能影响最终结果。红包竞争可以在短期内复制,日复一日处理这些琐碎问题却需要组织能力。大战的后半程因此看上去不那么热闹:最重要的进步,可能藏在香蕉少坏了一筐、一个拣货环节少等了半分钟,以及某个社区终于备对了商品里面。
七、镜头转向巴西:美团与滴滴的第二次相遇
7.1 一段从南京、上海和无锡开始的旧事
如果故事只停在国内仓库,就少了一段很有戏剧性的转折:美团走向海外后,又遇到了滴滴。两家公司并非第一次跨进对方的地盘。2017年2月,美团在南京推出打车业务;2018年3月,业务进入上海。次月4月9日,滴滴外卖在无锡正式上线。^[33]^ 一个从外卖走向出行,一个从出行走向外卖,双方在对方熟悉的领域展开了竞争。
这段历史与京东、美团的对攻有相似结构。平台的一项优势开始延伸到邻近业务,原有经营者便可能考虑在另一条战线回应。但跨过去并不等于站得住:能把人送到餐厅,与能把一份饭准时送到人手里,仍然需要不同的运营能力。把后来的相遇叫作“旧敌重逢”,有助于记住故事,却不能据此虚构私人恩怨或把先后顺序当成唯一因果。
7.2 巴西早已有另一张牌桌
美团的出海路线逐步展开:Keeta在2023年5月进入香港,2024年9月进入沙特;2025年又公布进入巴西的计划。^[34]^ 同年10月,Keeta在桑托斯与圣维森特试点,11月宣布12月起在圣保罗及周边城市上线,配套推出优惠券等开城活动。^[35]^ 这段巴西故事,从2025年就已经拉开序幕。
但Keeta来到的不是空白市场。99Food在2025年6月于戈亚尼亚重新上线,8月进入圣保罗。^[36]^ 99属于滴滴集团,其官方介绍将出行、送餐、即时递物和支付放在同一个应用中。^[37]^ 滴滴带着当地已有的出行入口拓展餐饮,美团带着在中国积累的外卖运营经验前来挑战。与此同时,巴西还有本土强势平台iFood及其既有商户和用户网络。^[38]^ 这场竞争不能被简化成两家中国公司的海外决斗。
三种起点各有价值,也各有不足。已有出行用户,不代表每个人都会在同一应用点饭;国内练成的调度能力,不能直接搬走中国现成的订单密度;先到者拥有网络,也不能因此保证以后没有挑战。每进入一座城市,支付习惯、道路条件、餐厅关系、劳动规则和配送成本,都需要重新进入账本。
7.3 争夺餐厅,远比抢一张订单更复杂
冲突很快延伸到商户合同。2026年2月,路透报道Keeta推迟原定的里约热内卢上线,Keeta高管把障碍归因于餐厅与竞争平台之间的排他安排。^[39]^ 这个情节确实存在,但准确的表述是“当时宣布延期”以及“公司如此解释”,不能升级成永久取消,更不能直接认定对手违法、独占了全部餐厅。
巴西竞争监管机构CADE在9月通报继续调查99Food相关合同条款,同时拒绝Keeta当时申请的临时措施。^[40]^ 继续调查不等于已经认定违法,拒绝临时措施也不是最终认定所有条款合法。保留这个边界,故事并不会变淡,反而更能说明平台战争真正争的是什么:用户愿意点的餐厅,能不能同时出现在不同平台上。
如果一家新平台拥有优惠券、骑手和应用,却无法获得足够有吸引力的餐厅,补贴的效果就会受限。商户是否愿意多平台经营、合同如何安排、监管如何划定竞争边界,都会影响网络的建立。前台看起来是在抢用户,后台也在争可交易的供给。
这也解释了一个看似矛盾的现象:国内促销可以降温,海外某些市场却仍处在用优惠争取首批用户的阶段。阶段不同,账却不能永远不算。早期增长之后,依然要检验优惠减少后留下多少交易,以及当地业务能否形成可持续的单位经济。把国内练过的题再做一遍,未必更轻松,因为考卷已经换了。
八、最后一条战线:如果用户不再先打开美团
8.1 AI争夺的,首先是用户向谁说出需求
前面的战争,无论发生在饭店、仓库还是巴西,都有一个熟悉的起点:用户先打开平台,再搜索、比较、下单。平台决定展示哪些商品、如何排列商家、怎样组织优惠,也由此建立广告、交易和会员等商业关系。原视频最后提出了一个更深的风险情景:如果这个起点改变了呢?^[43]^
设想未来某个晚上,你直接对常用AI助手说:“帮我找一份适合今晚吃的饭,半小时左右能送到,预算三十元。”在用户授权、相关服务接入且信息可靠的前提下,助手可能完成筛选、比较,甚至衔接下单。最先理解需求、影响选择的,便是助手,而不是原来的交易平台。这个场景是机制推演,不代表所有产品今天都能跨平台无障碍地完成这些动作。
外卖平台仍可能负责接单和配送,却面临从消费者首先想到的入口,退到后端服务提供者的风险。履约网络没有因此失去价值,但流量如何分配、商家为什么购买推广、用户对谁形成习惯,都可能发生变化。这与竞争对手多发一张券,属于不同层级的问题。
相关探索已经有了具体产品。阿里2026年1月宣布,千问接入淘宝、淘宝闪购、支付宝、飞猪、高德等服务进行公测,其中包括食品饮料下单和对话支付,但支付仍需用户确认,不是所有品类都已全自动闭环。^[42]^ 美团则在年度公告中介绍“小美”与应用内的“小团”,结合LongCat与开源模型,探索用户从搜索商品转向表达需求的交互。^[41]^ 此后发布LongCat-2.0,也是其模型布局的一部分,但模型发布并不等同于已经包办本地生活交易。^[44]^
因此,美团投入AI可以有防御交易入口的意义,而不只是压低配送成本。这是基于产品布局的商业分析,不是对企业内部动机的断言。自研也并非唯一策略,合作接入、垂直服务和对真实交易系统的掌握,同样可能发挥作用。要验证的是用户是否愿意使用、服务是否可靠完成,而不只是模型参数和发布会声量。
8.2 让助手懂得下单,比让它说得像专家更难
本地生活有一项难题:答案会迅速过期。餐厅是否营业,牛奶还有没有库存,暴雨中配送要多久,都不能凭模型记忆可靠回答。助手若推荐了一家已打烊的店,介绍再漂亮也没有用;若要替用户下单,还必须处理授权、价格变化、缺货替代和售后。模型需要真实业务状态,平台也需要把这些状态准确交给模型。
在这个层面,原有平台的商户、库存、配送和售后能力依然重要。通用助手有成为需求入口的潜力,平台拥有把事情做成的基础,双方既可能竞争,也可能合作。把未来简单写成“AI吃掉所有平台”,和把AI当作毫无威胁的聊天工具,都过于轻率。
AI也可以帮助内部经营。例如美团2026年发布的CatPaw涉及经营分析、评价诊断和营销内容等商家应用。^[28]^ 但需求预测、运筹优化、路径规划与生成式AI并非同一种工具,即时配送早已使用机器学习,不能把所有效率改善都归功于大语言模型。错误的数据同样会带来错误的补货,算法再先进,也需要真实库存和及时反馈。
物理执行还有另一道门槛。美团与清华的研究合作涉及无人机避障、配送机器人感知与决策等方向。^[29]^ 研究投入不能直接证明无人配送已经普遍成熟盈利:设备、运维、场地、交接与安全都有成本。判断技术有没有用,最终仍要看缺货、损耗与空驶是否减少,交付是否更可靠,劳动保障是否改善,单均经营结果是否更可持续。聪明的回答与送到门口的那袋商品之间,还有一整套现实系统。
九、故事的终点,仍然是那一份具体的需求
回头看,几条战线可以连成同一个故事。京东用外卖争取高频需求,美团把送餐网络延伸到购物,阿里把电商入口与本地履约重新组合;走向海外后,美团又与滴滴、本土平台争夺商户和用户;到了AI时代,竞争可能进一步前移到“谁先听见你的需求”。
但默认入口很难靠一次补贴锁定。消费者会比较价格,也会记住缺货、晚到、商品品质和售后体验;商家会衡量流量,也会计算佣金、优惠和经营自主权;骑手会看单量,也会在意收入稳定性与保障。平台只有让这些关系能够持续,用户规模才可能转化为可靠的商业网络。
即时零售也不会取代所有购物方式。急需的标准品、附近能够稳定供给的日用品,很适合分钟级配送;低周转的长尾商品、需要安装的大件、消费者愿意等待以换取更低价格的购买,仍然可能适合普通电商。线下门店还提供体验、挑选和即时带走等价值。未来更可能出现边界重划与渠道组合,而不是一种模式把其他模式全部消灭。
政策同样需要这样理解。商务部等部门的行动计划提出发展即时零售、网订店送,并完善相关仓配设施。^[21]^ 这与规范恶性竞争并不矛盾:可以支持更便利的流通方式,同时要求平台不能靠不透明促销和不合理成本分担来维持增长。
仓网、海外扩张和AI研发又有一个共同点:都需要先投入,再等待能力和收入慢慢形成。账上有资金,只说明企业有继续尝试的余地,不等于每个方向都值得无限投入。真正的持久战能力,还包括控制扩张节奏、识别无效投入,并让成熟业务产生足够稳定的现金回报。谁能坚持更久,最终仍取决于钱怎样花、效率怎样提高,而不只是钱有多少。
所以,判断这场战争进展到哪一步,不能只问“谁的红包更大”“谁的峰值订单更高”。更有解释力的问题是:优惠减少之后,用户是否还愿意留下?附近是否真的有货?商家与骑手能否持续获得合理回报?每增加一单,网络是否变得更健康?
消费者最先看见的是便宜的一顿饭。企业最终要交出的答案,却是一套可以长期运行的服务系统:有人理解需求,有货可以交易,有人可靠交付,参与其中的人也能获得合理回报。红包能让人走进来,AI可能改变走进来的方式,但下一次还愿不愿意来,仍要靠仓里的货、路上的人,以及每一笔能算清楚的账。
参考资料与说明
资料核查日期:2026年10月22日。本文区分公开披露、机制分析与教学假设。公司数据保留原有时间和统计口径;公司对竞争效果的描述不等于独立验证。图片为AI生成的概念插图,不承担数据证明功能。本文讨论商业模式,不构成投资建议。
[1] 京东官方博客,2025-02-19,外卖服务与骑手保障安排:https://jdcorporateblog.com/jd-com-to-provide-social-insurance-benefits-for-delivery-riders-a-first-in-chinas-food-delivery-industry/
[2] 京东,2025年二季度及中期业绩公告,2025-08-14:https://ir.jd.com/node/11811/pdf
[3] 美团技术团队,机器学习在配送业务中的应用,2018-12-13:https://tech.meituan.com/2018/12/13/machine-learning-in-distribution-practice.html
[4] 美团,正式发布“美团闪购”,2025-04-15:https://www.meituan.com/news/NN25041508500227X
[5] 阿里巴巴,2025年6月季度业绩,2025-08-29:https://www.alibabagroup.com/zh-HK/document-1897714462505304064
[6] 每日经济新闻,淘宝闪购500亿元补贴计划报道,2025-07:https://www.nbd.com.cn/articles/2025-07-02/3930510.html
[7] 美团,2025年第二季度业绩,2025-08-27:https://www.meituan.com/news/NN250827125003917
[8] 市场监管总局,联合约谈外卖平台相关公告,2025-05-13:https://www.samr.gov.cn/xw/zj/art/2025/art_9d68293c1568446a9ad3f9ef09fb4dc0.html
[9] 市场监管总局,约谈饿了么、美团、京东三家平台企业,2025-07-18:https://www.samr.gov.cn/xw/zj/art/2025/art_3aec8dfb0b284c48959344c4514ccf50.html
[10] 市场监管总局,《外卖平台服务管理基本要求》推荐性国家标准发布会实录,2025-12-05:https://www.samr.gov.cn/xwxcs/xwxc/art/2025/art_bc5026a92db449479b11c0b9d802df6f.html
[11] 美团,2025年全年业绩,2026-03-26:https://www.meituan.com/news/NN260326174005788
[12] 美团,2026年第二季度业绩,2026-08-28:https://www.meituan.com/news/NN260828216013035
[13] 阿里巴巴,2026年6月季度业绩,2026-08-20:https://www.alibabagroup.com/zh-HK/document-2026456290057781248
[14] 京东,2026年二季度及中期业绩,2026-08-13:https://jdcominc.gcs-web.com/news-releases/news-release-details/jdcom-announces-second-quarter-and-interim-2026-results
[15] 市场监管总局,《外卖平台补贴行为规范十条(征求意见稿)》公开征求意见,2026-06-17:https://www.samr.gov.cn/hd/zjdc/art/2026/art_53279f84120f4f2ab7dee21fda2c4bd2.html
[16] 商务部网站转载,前置仓与一刻钟便民生活圈相关报道,2023年:https://ltfzs.mofcom.gov.cn/hydt/art/2023/art_f85ff711600741c3b1bd1707bd87c6dd.html
[17] 叮咚,出售中国业务的协议公告,2026-02-05:https://dingdong.investorroom.com/2026-02-05-Dingdong-Announces-Entry-into-Definitive-Agreement-to-Sell-its-China-Business-to-Meituan
[18] 叮咚,2026年第二季度业绩及交易状态,2026-08-20:https://dingdong.investorroom.com/2026-08-20-Dingdong-Cayman-Limited-Announces-Second-Quarter-2026-Financial-Results
[19] 美团技术团队,外卖订单系统演进相关介绍,2016-09-09:https://tech.meituan.com/2016/09/09/mt-waimai-order-evolution.html
[20] 叮咚,2025年第四季度业绩,2026-03-04:https://dingdong.investorroom.com/2026-03-04-Dingdong-Cayman-Limited-Announces-Fourth-Quarter-2025-Financial-Results?pagetemplate=widgetpopup
[21] 商务部等九部门,《完善现代商贸流通体系推动批发零售业高质量发展行动计划》,2024年:https://www.mofcom.gov.cn/ghjh/art/2024/art_2fb3e28909d24967b79c96b4e7a48f8f.html
[22] 美团,2026年第一季度业绩公告,2026-06-01:https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0601/2026060101347_c.pdf
[23] 美团,2026年第二季度及中期业绩原始公告,2026-08-28(公司官网提供的文件链接):https://media-meituan.todayir.com/20260828164801490412304052_tc.pdf;可读的同一公告英文镜像。
[24] 朴朴官方网站,企业与业务介绍:https://www.pupumall.com/
[25] 福州市政协,探访前置仓现场报道,2024-07-08:https://zx.fuzhou.gov.cn/zz/csfz/tpxw/202407/t20240708_4856161.htm
[26] 沃尔玛中国,山姆会员商店官方介绍:https://www.walmart.cn/aboutus-4/
[27] 沃尔玛中国,Member’s Mark商品开发及供应链介绍,2022-12-07:https://www.walmart.cn/newsroom/214.html
[28] 美团技术团队,CatPaw发布介绍,2026-07-28:https://tech.meituan.com/2026/07/28/CatPaw-LongCat.html
[29] 美团与清华联合研究中心相关公告,2026-07:https://www.meituan.com/news/NN260717250004882
[30] 阿里巴巴,蒋凡官方领导简介:https://ali-home.alibaba.com/about-alibaba-leadership-1619441247687016448
[31] 淘宝便利店,官方招商与业务模式介绍:https://taobaobianlidian.ele.me/;广州日报,品牌上线报道,2025-10-31:https://news.dayoo.com/finance/202510/31/171077_54890388.htm。
[32] 京东物流,2025年环境、社会及管治报告:https://www.jingdonglogistics.com/esg_annual_report/2025%E5%B9%B4_%E7%8E%AF%E5%A2%83_%E7%A4%BE%E4%BC%9A%E5%8F%8A%E6%B2%BB%E7%90%86%E6%8A%A5%E5%91%8A.pdf;IT之家,京东物流秒送仓发布报道,2025-06-25:https://www.ithome.com/0/863/568.htm。
[33] 美团打车,官方业务介绍:https://dache.st.meituan.com/;第一财经,美团打车上海上线报道,2018-03-21:https://www.yicai.com/news/5408256.html;江苏广电,滴滴外卖无锡上线报道,2018-04-09:https://www.ourjiangsu.com/a/20180409/1523275945845.shtml。
[34] 美团,Keeta香港上线,2023-05:https://www.meituan.com/news/NN230523020006015;美团,巴西投资计划及沙特业务介绍,2025-05-13:https://www.meituan.com/news/NN250513086003785。
[35] Keeta,巴西试点与圣保罗上线公告,2025-11-26:https://www.keeta-global.com/BR/en/blog/keeta-invests-1-billion-launches-sao-paulo
[36] 巴西餐饮协会Abrasel,与99Food合作及开城说明,2025-07-08:https://odp.abrasel.com.br/noticias/noticias/99food-fecha-parceria-com-abrasel-chegada-sao-paulo-agosto250708020211/;Exame,99Food圣保罗上线报道,2025-08-12:https://exame.com/negocios/99food-estreia-em-sao-paulo-com-investimento-de-r-500-milhoes/。
[37] 99,巴西业务与多服务应用官方介绍,2026-06-10:https://99app.com/newsroom/99-chega-a-60-milhoes-de-usuarios-no-brasil-e-cresce-233-em-funcionarios-em-um-ano/
[38] Prosus,2026财年业绩及iFood业务介绍:https://www.prosus.com/news-insights/2026/prosus-profitability-jumps-84-percent-free-cash-flow-up-usd-2bn-in-3-years
[39] 路透社,Keeta推迟里约上线及公司解释,2026-02-26,UOL转载:https://www.uol.com.br/tilt/noticias/reuters/2026/02/26/a-uma-semana-da-estreia-no-rio-delivery-keeta-adia-operacao.htm
[40] 巴西竞争监管机构CADE,继续调查99Food并驳回临时措施请求的通报,2026-09-08:https://www.gov.br/cade/en/matters/noticias/cade-mantiene-la-investigacion-sobre-99food-y-desestima-medida-preventiva
[41] 美团,2025年年度业绩公告中的AI产品与交互方向,2026-03-26:https://www.hkexnews.hk/listedco/listconews/sehk/2026/0326/2026032600964.pdf
[42] 阿里巴巴,千问接入集团消费服务的官方发布,2026-01-15:https://www.alibabagroup.com/en-US/document-1948497434959151104
[43] 卢克文工作室,《外卖大战落幕,美团真正的战争才刚开始》,2026-10-21:https://www.bilibili.com/video/BV18Ynz61ETE/
[44] 美团技术团队,LongCat-2.0发布,2026-06-30:https://tech.meituan.com/2026/06/30/LongCat2.0.html
文章分享
如果这篇文章对你有帮助,欢迎分享给更多人!
本文链接
https://study.aokana.cn/posts/2026-10-21-观世察变-外卖大战并未结束-从社区仓库到巴西-再到ai入口-180/评论区
一起讨论,一起进步
交流想法,也欢迎提出建议。
评论加载中…